Domain elaq.de kaufen?
Wir ziehen mit dem Projekt
elaq.de um.
Sind Sie am Kauf der Domain
elaq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elaq.de kaufen?
Was gehört zum Aktivkonto?
Zum Aktivkonto gehören alle Vermögenswerte und Forderungen, die ein Unternehmen besitzt. Dazu zählen beispielsweise Bargeld, Konten, Vorräte, Maschinen, Gebäude und Forderungen gegenüber Kunden. Das Aktivkonto zeigt somit, was das Unternehmen besitzt und welche Ansprüche es gegenüber anderen hat. Es bildet die Grundlage für die Berechnung des Eigenkapitals und gibt Aufschluss über die finanzielle Situation des Unternehmens. Eine genaue Aufstellung des Aktivkontos ist wichtig für die Bilanzierung und die Bewertung des Unternehmens. **
Ist die Forderung Aktivkonto?
Ist die Forderung Aktivkonto? Diese Frage bezieht sich darauf, ob die Forderung in der Bilanz als Aktivposten ausgewiesen wird. Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen. Wenn die Forderung als Aktivkonto geführt wird, bedeutet dies, dass sie zu den Vermögenswerten des Unternehmens gehört und eingefordert werden kann. Die Einordnung als Aktivkonto hat Auswirkungen auf die Bilanz und kann die finanzielle Lage des Unternehmens widerspiegeln. Es ist wichtig zu prüfen, ob die Forderung tatsächlich als Aktivkonto behandelt wird, um die finanzielle Situation des Unternehmens korrekt zu bewerten. **
Ähnliche Suchbegriffe für Aktivkonto
Top-Angebote
Produkte zum Begriff Aktivkonto:
-
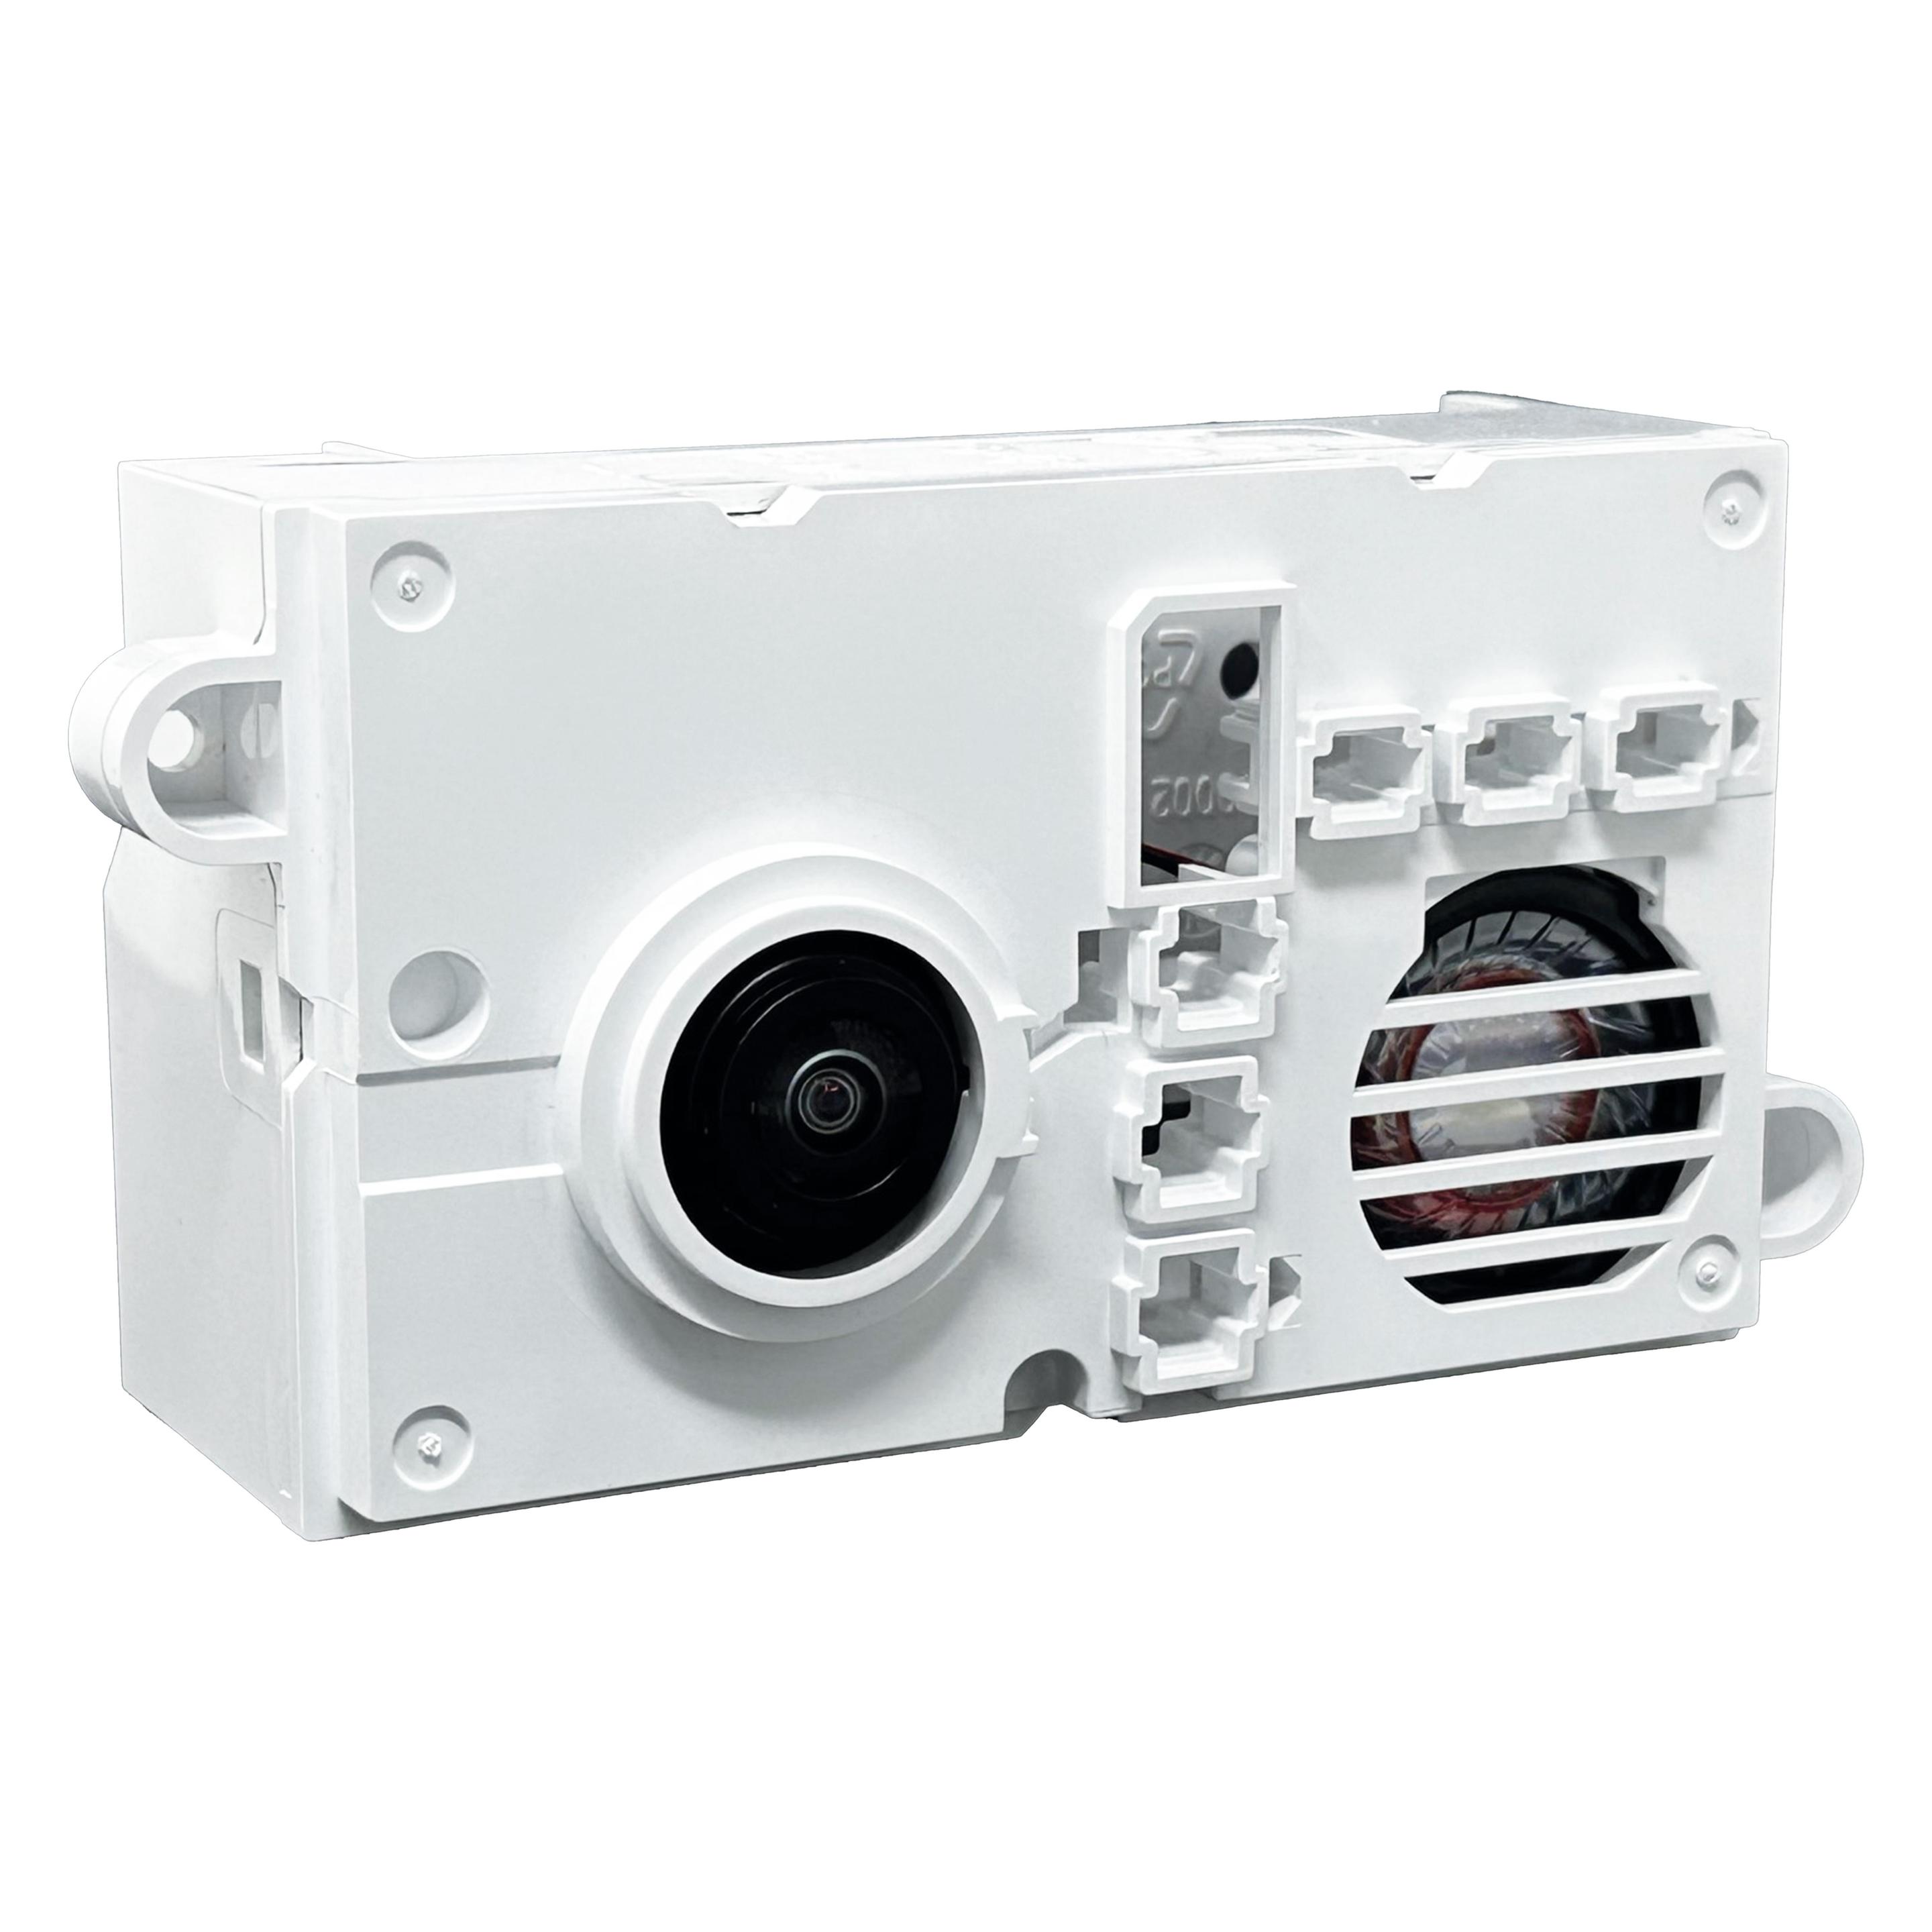
Comelit Group Lautsprecher Audio 1682Ausführung=AudiomodulLeseverfahren biometrisch=neinLeseverfahren Code=neinLeseverfahren Datenträger=neinInstallationstechnik=NetzwerktechnikUnterputzmontage=neinAufputzmontage=neinMit Gehäuse=neinGeeignet für Außeneinsatz=jaGeeignet für Inneneinsatz=jaBreite=105 mmHöhe=55 mmTiefe=38 mmArt der Eingangsspannung=DCBetriebsspannung=33 VPower over Ethernet (PoE)=sonstigeWerkstoff des Gehäuses=KunststoffEnthält Tastenfeld=neinAnzahl der Benutzer=999Mit Tag-/Nachtfunktion=neinFunktion PTZ (Schwenken/Neigen/Zoomen)=neinManuell einstellbare Kamera=neinBildsystem=sonstigeEigenschaft Bildsystem=FarbeHörgerätekompatibel=neinFarbe=weiß570,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Comelit Group Lautsprecher Audio 1621VCAusführung=AudiomodulLeseverfahren biometrisch=neinLeseverfahren Code=neinLeseverfahren Datenträger=neinInstallationstechnik=Bus-SystemUnterputzmontage=neinAufputzmontage=neinMit Gehäuse=neinGeeignet für Außeneinsatz=jaGeeignet für Inneneinsatz=jaBreite=105 mmHöhe=55 mmTiefe=38 mmArt der Eingangsspannung=DCBetriebsspannung=33 VPower over Ethernet (PoE)=sonstigeWerkstoff des Gehäuses=KunststoffAnzahl der Ruf-/Klingeltasten=4000Enthält Tastenfeld=neinAnzahl der Benutzer=100Mit Tag-/Nachtfunktion=neinFunktion PTZ (Schwenken/Neigen/Zoomen)=neinManuell einstellbare Kamera=neinBildsystem=sonstigeEigenschaft Bildsystem=FarbeHörgerätekompatibel=neinFarbe=weiß525,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Was ist ein Aktivkonto?
Was ist ein Aktivkonto? Ein Aktivkonto ist ein Konto in der Buchhaltung, das alle Vermögenswerte und Forderungen eines Unternehmens oder einer Person erfasst. Es zeigt, welche Ressourcen das Unternehmen besitzt und welche Ansprüche es gegenüber anderen Parteien hat. Typische Aktivkonten sind beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte und Anlagevermögen. Ein Aktivkonto wird in der Bilanz auf der linken Seite dargestellt und spiegelt den Wert der Vermögenswerte zum jeweiligen Zeitpunkt wider. **
-
Ist Bank ein Aktivkonto?
Ist Bank ein Aktivkonto? Ein Bankkonto ist ein Passivkonto, da es das Geld darstellt, das eine Person oder ein Unternehmen einer Bank schuldet. Auf der anderen Seite sind Aktivkonten Vermögenswerte, die eine Person oder ein Unternehmen besitzt, wie z.B. Bargeld, Forderungen oder Anlagen. Daher ist ein Bankkonto kein Aktivkonto, sondern ein Passivkonto in der Bilanz. Es zeigt die Verbindlichkeiten gegenüber der Bank und nicht die Vermögenswerte, die eine Person oder ein Unternehmen besitzt. **
-
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **

Ist die Vorsteuer ein Aktivkonto?
Ist die Vorsteuer ein Aktivkonto? Die Vorsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie stellt die Umsatzsteuer dar, die ein Unternehmen bei seinen Einkäufen gezahlt hat und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel als Verbindlichkeit auf der Passivseite der Bilanz ausgewiesen. Unternehmen können die gezahlte Vorsteuer als Betriebsausgabe geltend machen und somit ihre Steuerlast reduzieren. **
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
Top-Angebote
Produkte zum Begriff Aktivkonto:
-
Comelit Group Lautsprecher Audio EU1010VCAusführung=AudiomodulLeseverfahren biometrisch=neinLeseverfahren Code=neinLeseverfahren Datenträger=neinInstallationstechnik=Bus-SystemUnterputzmontage=neinAufputzmontage=neinMit Gehäuse=neinGeeignet für Außeneinsatz=jaGeeignet für Inneneinsatz=jaBreite=110 mmHöhe=55,5 mmTiefe=42 mmArt der Eingangsspannung=DCBetriebsspannung=33 VWerkstoff des Gehäuses=EdelstahlAnzahl der Ruf-/Klingeltasten=4Enthält Tastenfeld=neinAnzahl der Benutzer=100Mit Tag-/Nachtfunktion=neinBildsystem=NAEigenschaft Bildsystem=FarbeHörgerätekompatibel=neinFarbe=weiß624,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Comelit Group Lautsprecher Audio 1682Ausführung=AudiomodulLeseverfahren biometrisch=neinLeseverfahren Code=neinLeseverfahren Datenträger=neinInstallationstechnik=NetzwerktechnikUnterputzmontage=neinAufputzmontage=neinMit Gehäuse=neinGeeignet für Außeneinsatz=jaGeeignet für Inneneinsatz=jaBreite=105 mmHöhe=55 mmTiefe=38 mmArt der Eingangsspannung=DCBetriebsspannung=33 VPower over Ethernet (PoE)=sonstigeWerkstoff des Gehäuses=KunststoffEnthält Tastenfeld=neinAnzahl der Benutzer=999Mit Tag-/Nachtfunktion=neinFunktion PTZ (Schwenken/Neigen/Zoomen)=neinManuell einstellbare Kamera=neinBildsystem=sonstigeEigenschaft Bildsystem=FarbeHörgerätekompatibel=neinFarbe=weiß570,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Comelit Group Lautsprecher Audio 1621VCAusführung=AudiomodulLeseverfahren biometrisch=neinLeseverfahren Code=neinLeseverfahren Datenträger=neinInstallationstechnik=Bus-SystemUnterputzmontage=neinAufputzmontage=neinMit Gehäuse=neinGeeignet für Außeneinsatz=jaGeeignet für Inneneinsatz=jaBreite=105 mmHöhe=55 mmTiefe=38 mmArt der Eingangsspannung=DCBetriebsspannung=33 VPower over Ethernet (PoE)=sonstigeWerkstoff des Gehäuses=KunststoffAnzahl der Ruf-/Klingeltasten=4000Enthält Tastenfeld=neinAnzahl der Benutzer=100Mit Tag-/Nachtfunktion=neinFunktion PTZ (Schwenken/Neigen/Zoomen)=neinManuell einstellbare Kamera=neinBildsystem=sonstigeEigenschaft Bildsystem=FarbeHörgerätekompatibel=neinFarbe=weiß525,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zum Aktivkonto?
Zum Aktivkonto gehören alle Vermögenswerte und Forderungen, die ein Unternehmen besitzt. Dazu zählen beispielsweise Bargeld, Konten, Vorräte, Maschinen, Gebäude und Forderungen gegenüber Kunden. Das Aktivkonto zeigt somit, was das Unternehmen besitzt und welche Ansprüche es gegenüber anderen hat. Es bildet die Grundlage für die Berechnung des Eigenkapitals und gibt Aufschluss über die finanzielle Situation des Unternehmens. Eine genaue Aufstellung des Aktivkontos ist wichtig für die Bilanzierung und die Bewertung des Unternehmens. **
-
Ist die Forderung Aktivkonto?
Ist die Forderung Aktivkonto? Diese Frage bezieht sich darauf, ob die Forderung in der Bilanz als Aktivposten ausgewiesen wird. Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen. Wenn die Forderung als Aktivkonto geführt wird, bedeutet dies, dass sie zu den Vermögenswerten des Unternehmens gehört und eingefordert werden kann. Die Einordnung als Aktivkonto hat Auswirkungen auf die Bilanz und kann die finanzielle Lage des Unternehmens widerspiegeln. Es ist wichtig zu prüfen, ob die Forderung tatsächlich als Aktivkonto behandelt wird, um die finanzielle Situation des Unternehmens korrekt zu bewerten. **
-
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Was ist ein Aktivkonto?
Was ist ein Aktivkonto? Ein Aktivkonto ist ein Konto in der Buchhaltung, das alle Vermögenswerte und Forderungen eines Unternehmens oder einer Person erfasst. Es zeigt, welche Ressourcen das Unternehmen besitzt und welche Ansprüche es gegenüber anderen Parteien hat. Typische Aktivkonten sind beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte und Anlagevermögen. Ein Aktivkonto wird in der Bilanz auf der linken Seite dargestellt und spiegelt den Wert der Vermögenswerte zum jeweiligen Zeitpunkt wider. **
Ähnliche Suchbegriffe für Aktivkonto
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Comelit Group Lautsprecher Audio EU8010Ausführung=AudiomodulLeseverfahren biometrisch=neinLeseverfahren Code=neinLeseverfahren Datenträger=neinInstallationstechnik=Bus-SystemUnterputzmontage=neinAufputzmontage=neinMit Gehäuse=neinGeeignet für Außeneinsatz=jaGeeignet für Inneneinsatz=jaBreite=110 mmHöhe=55,5 mmTiefe=42 mmArt der Eingangsspannung=DCBetriebsspannung=33 VWerkstoff des Gehäuses=EdelstahlAnzahl der Ruf-/Klingeltasten=4Enthält Tastenfeld=neinAnzahl der Benutzer=100Mit Tag-/Nachtfunktion=neinBildsystem=NAEigenschaft Bildsystem=FarbeHörgerätekompatibel=neinFarbe=weiß570,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Comelit Group Lautsprecher Audio EU2010VCAusführung=AudiomodulLeseverfahren biometrisch=neinLeseverfahren Code=neinLeseverfahren Datenträger=neinInstallationstechnik=Bus-SystemUnterputzmontage=neinAufputzmontage=neinMit Gehäuse=neinGeeignet für Außeneinsatz=jaGeeignet für Inneneinsatz=jaBreite=110 mmHöhe=55,5 mmTiefe=42 mmArt der Eingangsspannung=DCBetriebsspannung=33 VWerkstoff des Gehäuses=EdelstahlAnzahl der Ruf-/Klingeltasten=4Enthält Tastenfeld=neinAnzahl der Benutzer=100Mit Tag-/Nachtfunktion=neinBildsystem=NAEigenschaft Bildsystem=FarbeHörgerätekompatibel=neinFarbe=weiß525,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Bank ein Aktivkonto?
Ist Bank ein Aktivkonto? Ein Bankkonto ist ein Passivkonto, da es das Geld darstellt, das eine Person oder ein Unternehmen einer Bank schuldet. Auf der anderen Seite sind Aktivkonten Vermögenswerte, die eine Person oder ein Unternehmen besitzt, wie z.B. Bargeld, Forderungen oder Anlagen. Daher ist ein Bankkonto kein Aktivkonto, sondern ein Passivkonto in der Bilanz. Es zeigt die Verbindlichkeiten gegenüber der Bank und nicht die Vermögenswerte, die eine Person oder ein Unternehmen besitzt. **
-
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **
-
Ist die Vorsteuer ein Aktivkonto?
Ist die Vorsteuer ein Aktivkonto? Die Vorsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie stellt die Umsatzsteuer dar, die ein Unternehmen bei seinen Einkäufen gezahlt hat und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel als Verbindlichkeit auf der Passivseite der Bilanz ausgewiesen. Unternehmen können die gezahlte Vorsteuer als Betriebsausgabe geltend machen und somit ihre Steuerlast reduzieren. **
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.